Nordnet
Bäst i test totalt
4,5 av 5 enligt sexkriteriemodellen
Avancerade verktyg för aktiva traders
Oberoende jämförelse · verifierade avgifter, inga sponsrade placeringar
Vi hjälper dig hitta rätt investeringssparkonto (ISK). Verifierade avgifter, courtage och fondutbud sida vid sida, hämtat ur mäklarnas officiella prislistor, aldrig deras marknadsföring.
Gå direkt till topplistan över bästa ISK-konto, räkna på schablonskatt för året, eller läs varför ISK-fällan gör kontot dyrare än många räknar med.
Så växer 5 000 kr/mån på 10 år
≈ 865 000 kr
Räkneexempel vid 7 % årlig avkastning, varav 600 000 kr insatt. Räkna på ditt sparande.
Topplistan just nu
Uppdaterad oktober 2026Nordnet
Bäst i test totalt
RoboMarkets
Bäst för USA-aktier i ISK
Savelend
Räntesparande (ej ISK)
Betyg 1-5 enligt vår sexkriteriemodell, samma för alla mäklare.
Att välja nätmäklare betyder att jämföra prislistor och villkor. Vi har redan gjort grovjobbet åt dig.
Avgifter och utbud hämtas ur mäklarnas officiella prislistor och sammanställs så att de går att jämföra rakt av.
Sex kriterier med publicerade vikter, lika för alla. Avgiftsuppgifterna är datummärkta med källänk.
Så sätter vi betygenKalkylatorer och guider för varje sparbeslut. Gratis, utan konto.
Bäst i test totalt
Avancerade verktyg för aktiva traders

Bäst för USA-aktier i ISK
ISK med kontovaluta i USD, EUR eller SEK – undvik 0,25% växling per affär (0,5% totalt köp + sälj)

Räntesparande (ej ISK)
Hög fast ränta (5,5%) jämfört med sparkonto
Betygen är en redaktionell sammanvägning av sex viktade kriterier, samma modell för alla mäklare oavsett samarbete. Läs metoden bakom betygen.
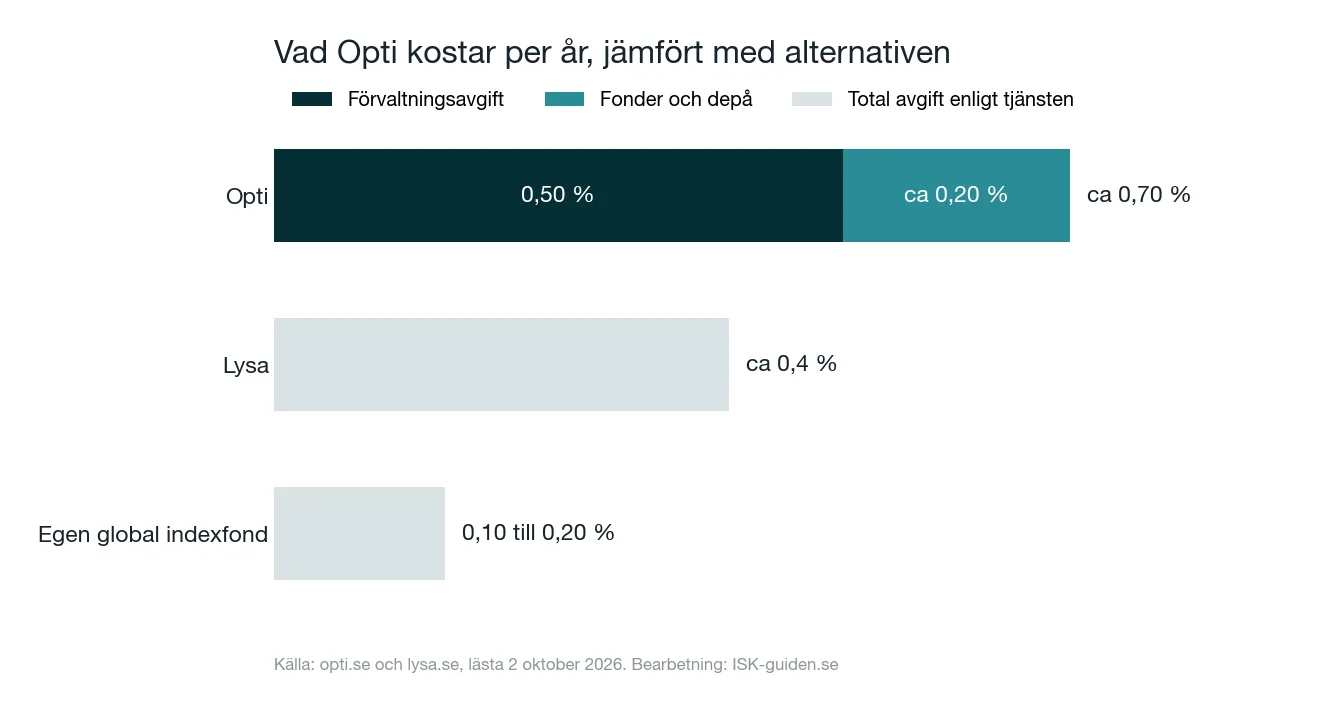
Opti kostar ca 0,70 % per år: 0,50 % förvaltning, 0,09 % förvaring och 0,11 till 0,16 % i fondavgifter. Se avgiften i kronor och jämfört med Lysa.
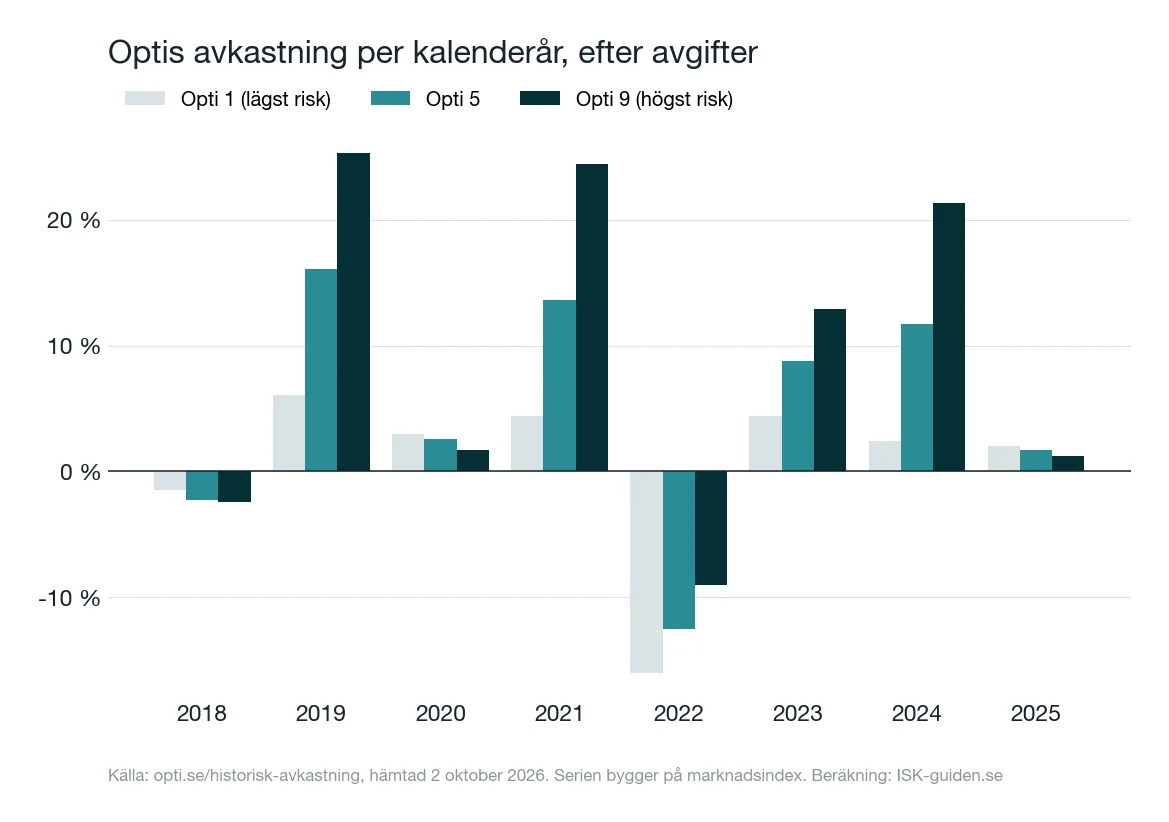
Opti 9 steg 124,5 % från 2018 till juni 2026, Opti 1 steg 5,7 %. Avkastning år för år per risknivå, hur siffrorna är framtagna och jämfört med Lysa.
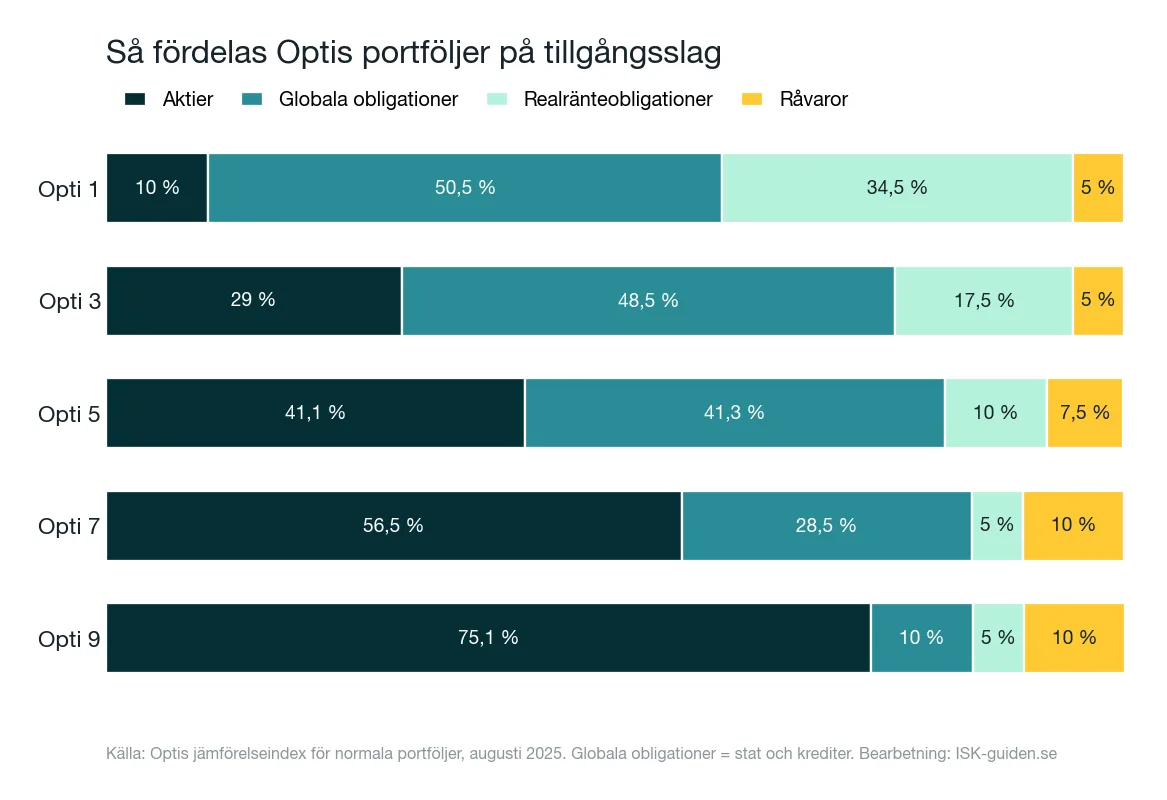
Optis portföljer innehåller fem tillgångsslag, från 10 % aktier i Opti 1 till 75 % i Opti 9, med 5 till 10 % råvaror. Se fördelningen och hur den sköts.
Går det att daytrada på ISK? Så fungerar schablonskatten vid många affärer, vad courtaget kostar per dag och när ett AF-konto är bättre för en trader.
Så flyttar du aktier och fonder från en vanlig depå till ISK: varför flytten räknas som försäljning, hur du deklarerar den och hur överföringen går till.
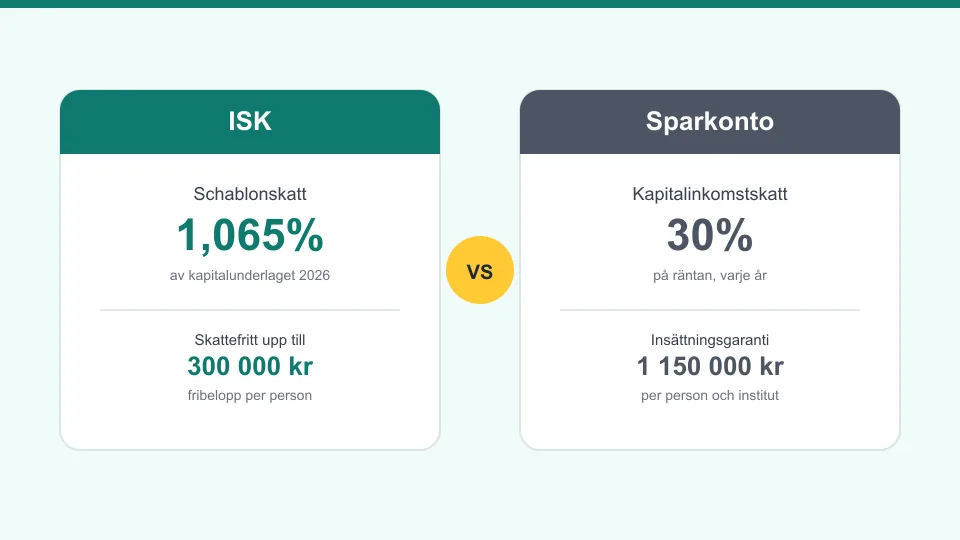
ISK eller sparkonto? Vi jämför schablonskatt mot ränteskatt, insättningsgaranti mot investerarskydd, och när pengarna hör hemma i vardera kontot.
Betyget är en sammanvägning av sex kriterier med fasta vikter, satt på en skala 1 till 5 och avrundat till en decimal. Underlaget är mäklarnas egna prislistor och villkor, appbetyg från App Store och Google Play samt utbudsdata.
Vikterna är publicerade och identiska för alla mäklare. I mäklarregistret står datum och källänk för varje mäklares avgiftsuppgifter.
Sex viktade kriterier ligger bakom varje betyg
Ett investeringssparkonto är ett skal för aktier, fonder och andra värdepapper som beskattas schablonmässigt i stället för på vinsten. Du betalar en fast procentsats av kontots genomsnittliga värde varje år, oavsett om innehaven gått upp eller ned, och slipper deklarera enskilda köp och försäljningar.
För inkomståret 2026 är schablonintäkten 3,55 procent av kapitalunderlaget, vilket är statslåneräntan den 30 november 2025 på 2,55 procent plus en procentenhet. På schablonintäkten betalas 30 procent skatt, alltså 1,065 procent av underlaget. Nytt för året är att kapitalunderlag upp till 300 000 kronor per person är helt skattefritt, en gräns som gäller gemensamt för ISK, kapitalförsäkring och PEPP.
Det gör ISK billigt för sparande med god förväntad avkastning och dyrt för sparande med låg. Brytpunkten mot ett vanligt aktie- och fondkonto ligger vid just 3,55 procent förväntad avkastning: över den nivån är schablonskatten lägre än 30 procents kapitalvinstskatt, under den är den högre. Nackdelen märks tydligast under ett förlustår, då skatten tas ut som vanligt medan ett aktie- och fondkonto i stället hade gett avdragsrätt för förlusten.
Kapitalunderlaget är inte kontots värde på en enskild dag. Skatteverket lägger ihop värdet vid ingången av årets fyra kvartal med summan av årets insättningar och delar summan med fyra. Alla insättningar räknas med hela beloppet, oavsett månad. Tidpunkten spelar ändå roll, eftersom pengar som kommer in tidigt hinner ligga kvar vid fler kvartalsmätningar: en stor engångsinsättning i januari höjer underlaget med hela beloppet, samma insättning i augusti med hälften.
Skatten är densamma oavsett var du har ditt ISK. Det som skiljer mäklarna åt är vad handeln och innehaven kostar, och där kan skillnaden bli tiotusentals kronor över ett sparliv. Fyra poster gör nästan hela jobbet.
Tas ut som en procentsats med ett minimibelopp. Fel courtageklass gör en affär för 5 000 kronor tre gånger dyrare än den behöver vara. Jämförelsen finns på billigaste aktiemäklaren.
Samma fond kan kosta olika mycket hos olika plattformar beroende på hur kickbacken hanteras. Skillnaden mellan 0,20 och 1,25 procent är drygt 430 000 kronor på ett månadssparande i 30 år.
Den mest förbisedda kostnaden. Runt 0,25 procent per växling är normalt hos de stora svenska nätmäklarna, och avgiften betalas både vid köp och vid försäljning av utländska innehav.
Antal fonder, tillgängliga marknader och om mäklaren över huvud taget erbjuder ISK. Utländska aktörer utan svenskt tillstånd, som eToro och DEGIRO, gör det inte.
Varje uppgift på sajten är hämtad ur mäklarnas officiella prislistor och villkor, inte ur deras marknadsföring. Sex kriterier med publicerade vikter används för alla mäklare, och avgiftsuppgifterna är datummärkta med länk till mäklarens egen prislista. Läs hela metoden på så testar vi.
Välj din spararprofil och se vilka plattformar som passar bäst för ditt ISK.
Vill komma igång enkelt utan att behöva förstå allt.
Investerar i indexfonder och vill ha lägsta möjliga avgifter.
Köper enskilda aktier och vill ha bra courtage och analys.
Handlar frekvent och behöver avancerade verktyg och analys.
Vi jämför alla investeringssparkonton (ISK). Se vår topplista och hitta det bästa ISK-kontot för dig.
Beräkna exakt hur mycket schablonskatt du betalar 2026 baserat på ditt portföljvärde.
Hur beräknas schablonskatt? Vi förklarar formeln, 2026 års ränta och hur du minimerar skatten.
Vilket är bäst, ISK eller KF? Vi reder ut alla skillnader och hjälper dig välja rätt.
Ditt första ISK? Avanza, Lysa och Nordnet rangordnade efter enkelhet, avgifter och minimibelopp.
Vill du byta från Avanza till Nordnet eller SAVR? Lär dig hur ISK-flytt fungerar utan skatt.
Jämför fonder, hitta rätt tradingplattform och räkna på din sparavkastning.
Jämför MSCI World-fonder med lägst avgifter.
Passiva indexfonder med lägst avgifter 2026.
Nasdaq, AI och tech-exponering för din ISK.
ESG-klassade fonder med starkt hållbarhetsfokus.
Jämför verktyg, courtage och ordertyper.
Se hur dina pengar växer över tid med ränta-på-ränta.
Varje sida bygger på samma metod: verifierade avgifter och villkor ur mäklarnas officiella prislistor, aldrig deras marknadsföring.

Axel Jönemyr, grundare och redaktör
Jag startade ISK-guiden.se 2024 efter att själv ha lagt otaliga timmar på att jämföra courtageklasser, valutaväxlingsavgifter och fondsortiment mellan svenska nätmäklare inför egna sparbeslut. Informationen fanns, men den låg utspridd över mäklarnas egna prislistor och produktblad, sällan sammanställd så att den gick att jämföra rakt av.
Idag driver jag sajten som en oberoende jämförelsetjänst för ISK, fonder och nätmäklare. Jag sätter den redaktionella riktningen och betygsmodellen, med samma krav på källbelägg oavsett om en mäklare är affiliatepartner eller inte.
Allt du behöver veta om ISK och nätmäklare.
Toppval
Nordnet